


Com segundo recorde consecutivo, reincidência na inadimplência atinge 88,26% dos consumidores
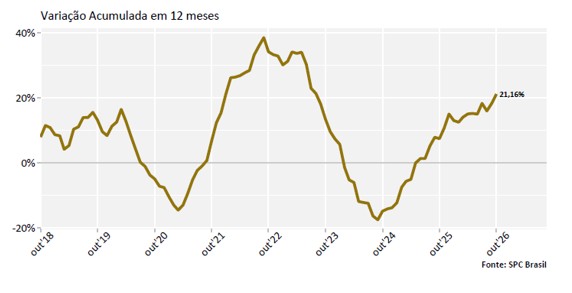
Os dados do indicador mostram que, nos últimos 12 meses encerrados em outubro de 2026, houve um crescimento de 21,16% no número de devedores reincidentes, aqueles que já tinham aparecido no cadastro de inadimplentes no período analisado
Shutterstock
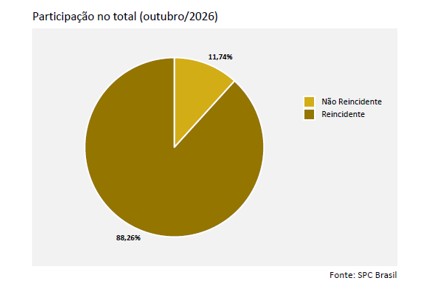
Em outubro de 2026, o Indicador de Reincidência de Pessoas Físicas, apurado pela Confederação Nacional de Dirigentes Lojistas (CNDL) e pelo SPC Brasil (Serviço de Proteção ao Crédito), revelou o segundo mês consecutivo de recorde no número de consumidores negativados que já havia figurado nas listas de inadimplentes. Em outubro de 2026, do total de negativações, 88,26% foram de devedores reincidentes, ou seja, consumidores que já tinham aparecido no cadastro de inadimplentes nos últimos 12 meses.
Dentro do universo de reincidentes de outubro, a maior parte, 69,81%, ainda não havia quitado as pendências antigas e foi negativada novamente. Outros 18,46% tinham saído do cadastro de devedores nos últimos 12 meses, mas retornaram. Apenas 11,74% dos negativados em outubro não estiveram com restrições no CPF ao longo do último ano.
Um dado de atenção é o tempo médio decorrido entre o vencimento de uma dívida e o vencimento de demais pendências para os reincidentes: em outubro, esse período foi de 70,8 dias. Isso significa que, em média, após cerca de 2,4 meses do vencimento de uma dívida negativada, outra dívida já vence.
Os dados do indicador mostram que, nos últimos 12 meses encerrados em outubro de 2026, houve um crescimento de 21,16% no número de devedores reincidentes, aqueles que já tinham aparecido no cadastro de inadimplentes no período analisado. A comparação é com os 12 meses anteriores.
“O recorde de reincidência evidencia a dificuldade das famílias de recuperar o equilíbrio financeiro em um cenário de crédito caro e orçamento pressionado pelas despesas essenciais. Os juros ampliam o peso das dívidas em atraso, enquanto a falta de sobra na renda dificulta conciliar o pagamento de acordos com as contas do mês. Assim, mesmo quem consegue limpar o nome permanece vulnerável a novos atrasos. Avançar na recuperação do crédito exige condições de renegociação compatíveis com a capacidade de pagamento e um ambiente econômico que favoreça a geração de renda”, destaca o presidente da CNDL, José César da Costa.
Perfil dos devedores reincidentes
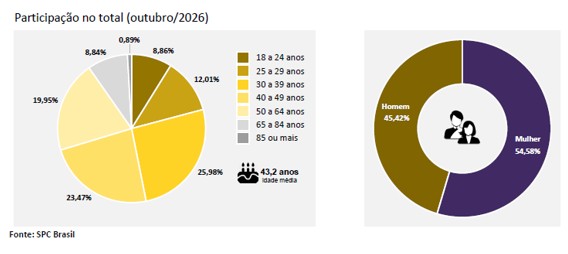
A análise do perfil dos devedores reincidentes em outubro de 2026 aponta que a faixa etária de 30 a 39 anos continua sendo a mais representativa, com 25,98% do total. Quanto à participação por sexo, a distribuição se mantém equilibrada: 54,58% mulheres e 45,42% homens.
O Indicador de Recuperação de Crédito de Pessoas Físicas do SPC Brasil mostra a evolução do número de consumidores que deixaram os cadastros de inadimplentes por terem realizado o pagamento das suas dívidas em atraso. São utilizadas as informações de saídas de CPFs das bases às quais o SPC Brasil tem acesso. Em conjunto com os dados de reincidência, esses dados permitem melhor monitoramento da inadimplência no país, que atinge cerca de 44,94% da população adulta.
Recuperação de Crédito piora
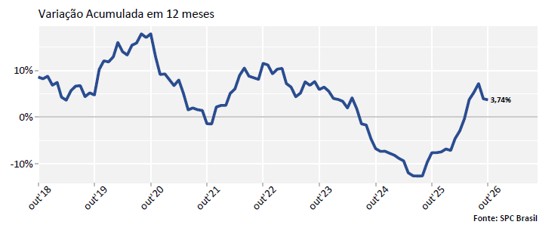
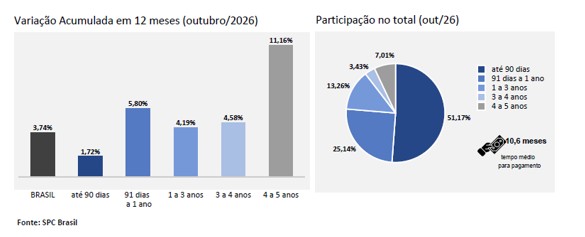
Paralelamente à alta reincidência, o Indicador de Recuperação de Crédito de Pessoas Físicas, que acompanha o número de consumidores que conseguiram sair dos cadastros de inadimplentes, registrou crescimento de 3,74% no número de consumidores que conseguiram sair das listas de negativados. A comparação é com os 12 meses anteriores.
O crescimento do indicador acumulado em 12 meses se concentrou no aumento da recuperação de consumidores que levaram de 4 a 5 anos (11,16%) para efetuarem o pagamento de todas suas dívidas.
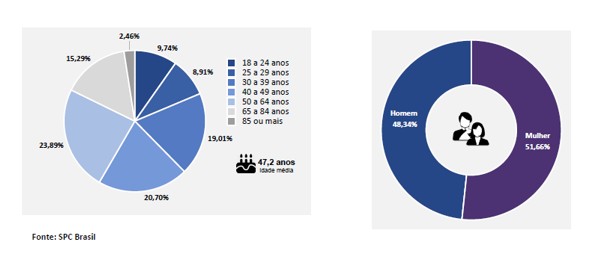
Ao observar o perfil dos consumidores que efetivamente recuperaram o crédito em outubro, a faixa etária de 50 a 64 anos teve a maior participação, com 23,89% do total. A participação dos consumidores recuperados por sexo segue bem distribuída, sendo 51,66% mulheres e 48,34% homens.
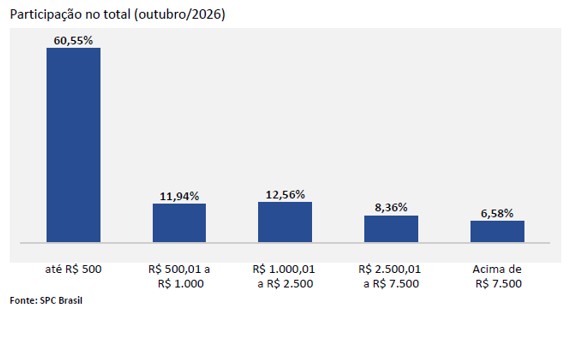
O valor médio pago por consumidor recuperado em outubro de 2026 foi de R$ 2.207,28 na soma de todas as dívidas que tinha. Os dados ainda mostram que 60,55% pagaram até R$ 500 nas dívidas que possuíam.
“Quitar uma dívida é um passo importante, mas a recuperação financeira exige olhar para o conjunto dos compromissos da família. Na renegociação, o consumidor precisa avaliar se as parcelas cabem no orçamento sem comprometer despesas essenciais e outras contas a vencer. Um acordo que exige mais do que ele consegue pagar pode resultar em novos atrasos. A prioridade deve ser construir uma saída sustentável, com planejamento e condições de pagamento compatíveis com a renda disponível.”, alerta o presidente do SPC Brasil, Roque Pellizzaro Júnior.


