Latam Retail Show 2026 traça diagnóstico de um varejo em transformação acelerada
Conteúdo dos três dias do evento revela um setor pressionado por mudanças no comportamento do consumidor, avanço da inteligência artificial, busca por eficiência e necessidade de criar novas formas de relacionamento e geração de valor

Mais do que apresentar tendências, o Latam Retail Show 2026, realizado entre os dias 15 e 17 de setembro, em São Paulo, deixou um verdadeiro diagnóstico sobre o momento vivido pelo varejo.
Ao longo de três dias, mais de 200 palestrantes e especialistas discutiram inteligência artificial, comportamento do consumidor, omnicanalidade, experiência, novos modelos de negócio, economia circular, marcas próprias, liderança, serviços e competitividade. A programação também contou com a divulgação de 16 pesquisas inéditas.
A edição deste ano contou com o apoio institucional da Confederação Nacional de Dirigentes Lojistas (CNDL), reforçando o compromisso da entidade com o fortalecimento do setor varejista no Brasil. Além disso, o portal Varejo S.A. participou como media partner oficial do evento.
Quando colocados lado a lado, os diferentes conteúdos apontam para uma transformação que vai além da adoção de novas tecnologias. O varejo está mudando sua lógica de criação de valor.
O produto continua importante, mas já não é suficiente. O canal deixa de ser apenas um meio de venda. A loja física assume novas funções. Dados passam a ser utilizados para antecipar necessidades. A inteligência artificial começa a interferir na descoberta dos produtos e nas decisões de compra. E serviços, experiências, conveniência e relacionamento passam a ocupar espaço crescente na estratégia das empresas.
O resultado é um setor simultaneamente mais tecnológico, mais complexo e mais dependente da capacidade de compreender pessoas.
A tecnologia deixou de ser uma agenda paralela
A primeira constatação dos debates é que a inteligência artificial já não pode ser tratada apenas como uma pauta de tecnologia. Ela apareceu associada a praticamente todos os grandes temas do evento: experiência, e-commerce, moda, personalização, descoberta de produtos, gestão de pessoas, tomada de decisão e novos modelos de negócio.
A WGSN apresentou dados que apontam para uma aparente contradição: quanto mais a tecnologia avança, maior pode ser o valor atribuído às experiências humanas e sensoriais. Segundo a pesquisa apresentada por Andrea Bell, 57% dos consumidores globais querem ver e tocar produtos antes de comprar; entre integrantes das gerações Z e Millennials, o percentual chega a 86%.
No comércio eletrônico, o debate avançou em outra direção. A inteligência artificial passa a ser associada à hiperpersonalização, à logística e às novas formas de interação com o consumidor.
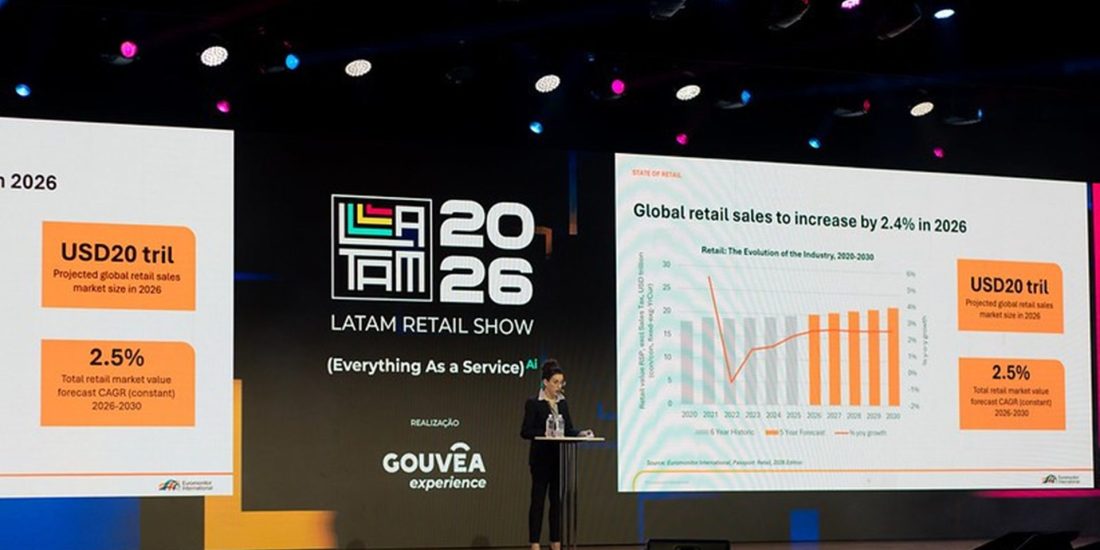
A Euromonitor apresentou uma mudança ainda mais estrutural: a IA começa a interferir na própria descoberta de produtos. Segundo Leah Boston, analista sênior de pesquisa da empresa, a inteligência artificial pode direcionar o consumidor diretamente para uma marca ou produto, alterando uma etapa tradicional da jornada de compra.
Isso muda a pergunta para o varejista. Não se trata mais apenas de “como utilizar IA?”, mas de “como ser relevante em um ambiente no qual a própria inteligência artificial participa da escolha do consumidor?”
O varejo está deixando de vender apenas produtos
O conceito central desta edição (Everything as a Service) ajuda a explicar outra mudança significativa identificada ao longo dos painéis.
Empresas estão procurando ampliar sua relação com o consumidor por meio de serviços, experiências, soluções e recorrência. O painel sobre ecossistemas e novas receitas, por exemplo, apresentou experiências de Wellhub e iFood para mostrar como empresas podem ampliar sua atuação a partir de ativos como audiência, dados, tecnologia, logística, publicidade, serviços financeiros e parcerias.
A lógica é importante: o relacionamento não termina necessariamente quando ocorre uma venda. O consumidor pode permanecer dentro de um ecossistema no qual diferentes produtos e serviços são combinados para resolver necessidades distintas.
Essa transformação também apareceu na discussão sobre moda circular. O caso do Peça Rara mostra um modelo no qual o consumidor pode ocupar simultaneamente as posições de comprador e fornecedor, enquanto tecnologia e inteligência artificial ajudam a organizar a operação.
O produto continua sendo a porta de entrada, mas o valor pode estar naquilo que acontece antes, durante e depois da transação.
O consumidor está mais fragmentado e menos previsível
Outro diagnóstico importante veio da diversidade de estudos apresentados no evento:
- Circana discutiu um mercado no qual cinco gerações convivem como consumidoras.
- Numerator analisou transformações econômicas, sociais e demográficas no comportamento dos lares latino-americanos.
- Scanntech tratou das mudanças relacionadas a saúde e praticidade.
- Troiano apresentou pesquisa sobre linguagem, afetividade e reputação de marcas regionais.
Não existe, portanto, um único consumidor. Há diferentes gerações, contextos econômicos, expectativas, missões de compra, níveis de familiaridade tecnológica e relações com as marcas.
Essa fragmentação aumenta a complexidade da operação. Ao mesmo tempo em que a tecnologia permite uma personalização muito maior, o consumidor exige que essa personalização faça sentido. É uma diferença importante entre personalizar uma oferta e compreender uma pessoa.
O meio do mercado está sob pressão
Talvez um dos diagnósticos mais contundentes tenha vindo com a apresentação da Euromonitor sobre o chamado “esvaziamento do meio”.
Segundo Leah Boston, o varejo global passa por uma polarização crescente entre negócios de grande escala, capazes de competir por preço e conveniência, e empresas especializadas, que buscam diferenciação por nicho, experiência ou proposta de valor.
Os números apresentados ajudam a dimensionar a transformação. A Euromonitor estima crescimento real de 2,4% do varejo global em 2026, ultrapassando US$ 20 trilhões. O comércio eletrônico deve crescer 7,4% no ano e responder por 75% de todo o crescimento absoluto do varejo entre 2026 e 2030.
Ao mesmo tempo, os dez maiores varejistas globais já concentravam 19% do mercado mundial no fim de 2025.
O cenário coloca uma questão particularmente relevante para empresas que não possuem nem a escala dos grandes players nem uma especialização suficientemente definida: qual é a razão para o consumidor escolher essa empresa?
Preço continua importante, mas não explica tudo
O diagnóstico apresentado pela Euromonitor não significa que todos os consumidores estejam migrando para preço baixo ou para experiências premium.
Na realidade, o que aparece é uma disputa mais clara por valor percebido. Grandes empresas utilizam escala, eficiência e diversificação para competir em preço e conveniência. Negócios especializados procuram justificar sua escolha por meio de diferenciação, identidade, experiência ou atendimento a necessidades específicas.
As marcas próprias são outro exemplo. Segundo os dados apresentados por Boston, elas já representavam 17% das vendas globais de produtos de higiene em 2025. No Brasil, entretanto, a participação era de 2,1% em alimentos e 5% nos gastos com produtos de higiene, indicando espaço para expansão.
O movimento mostra que o consumidor continua sensível ao preço, mas também que o varejista precisa encontrar uma proposta clara para justificar sua existência na jornada de compra.
A loja física não desapareceu. Ela precisa ter uma razão para existir
Uma das mensagens mais interessantes do evento é que a digitalização não elimina a relevância do espaço físico. Ela muda sua função.
A pesquisa da WGSN sobre experiências sensoriais, os debates sobre moda e o painel sobre omnicanalidade apontam para uma loja que deixa de ser exclusivamente um local de estoque e transação para assumir funções de relacionamento, experimentação, conveniência, serviço e experiência.
Essa talvez seja uma das perguntas mais importantes para o varejo físico daqui para frente: se o consumidor consegue comprar praticamente qualquer produto pelo celular, o que justifica a visita à loja?
A resposta tende a estar menos na simples disponibilidade do produto e mais naquilo que o espaço físico consegue proporcionar.
Dados não são suficientes. É preciso decidir
Outro ponto recorrente nos debates foi a relação entre informação e decisão.
No primeiro dia, o painel “Decisões Estratégicas: Por que empresas inteligentes tomam decisões erradas” discutiu justamente o paradoxo de um ambiente no qual nunca houve tanta informação disponível e, ao mesmo tempo, a tomada de decisão continua complexa.
A questão, portanto, não é simplesmente ter mais dados, dashboards ou ferramentas de inteligência artificial. É fazer as perguntas certas, interpretar as informações e transformar conhecimento em decisão.
Essa diferença tende a ganhar ainda mais importância à medida que a IA aumenta exponencialmente a quantidade de informação disponível aos gestores.
A maturidade em IA passa a ser uma questão de negócio
A própria criação do RET.AI.L AI Maturity Index 2026, apresentado no evento, ajuda a traduzir esse desafio.
A metodologia avalia a adoção de IA pelas empresas a partir de seis dimensões: estratégia, pessoas, dados, aplicações, governança e valor. A proposta é justamente diferenciar a simples experimentação de uma utilização estruturada e capaz de gerar impacto no negócio.
A mudança de perspectiva é relevante. O debate sobre IA começa a sair da pergunta “quem está usando?” para uma questão mais difícil: quem está conseguindo transformar IA em produtividade, receita, eficiência ou vantagem competitiva?
Essa distinção deve separar, cada vez mais, experimentação de transformação.
Pessoas continuam sendo parte central da equação
Uma ideia persistente durante as apresentações do evento: quanto mais tecnológica fica a operação, mais importantes se tornam determinadas competências humanas.
O mesmo raciocínio aparece na experiência do consumidor. A tecnologia pode recomendar, prever, automatizar e personalizar. Mas confiança, empatia, criatividade, liderança e capacidade de interpretar contextos continuam dependendo de pessoas.
A transformação digital, portanto, não elimina o fator humano. Ela muda o tipo de valor que se espera dele.
Um varejo mais eficiente, mas também mais exigente
Ao final dos três dias, o diagnóstico que emerge é menos sobre uma única tendência e mais sobre a combinação de várias mudanças. O varejo de 2026 parece caminhar para um ambiente em que:
- A IA participa cada vez mais da operação e da jornada de compra;
- O consumidor se torna mais fragmentado e difícil de interpretar;
- O digital cresce como canal, mídia e espaço de descoberta;
- As lojas físicas precisam oferecer uma razão clara para a visita;
- Serviços e ecossistemas ampliam as possibilidades de receita;
- Marcas próprias e modelos especializados ganham espaço;
- O meio do mercado, entre o volume e a personalização, enfrenta maior pressão competitiva;
- Dados se tornam abundantes, mas a capacidade de decidir continua sendo um diferencial;
- Pessoas precisam desenvolver novas competências para trabalhar em conjunto com a tecnologia.
O Latam Retail Show 2026 não apontou para um varejo simplesmente “mais digital”. O diagnóstico é mais complexo, o varejo está se tornando simultaneamente mais tecnológico, mais personalizado, mais fragmentado e mais competitivo. E, nesse novo ambiente, talvez a principal questão para qualquer empresa não seja apenas acompanhar a próxima tecnologia, mas responder com clareza a três perguntas:
- Que problema estamos resolvendo?
- Por que o consumidor deveria escolher a nossa empresa?
- E que valor conseguimos entregar que a tecnologia, sozinha, não entrega?
É nessa combinação entre tecnologia, eficiência, diferenciação e compreensão humana que parece estar sendo desenhado o próximo capítulo do varejo.