O efeito dominó das canetas: como o GLP-1 está mudando o consumo nas farmácias
Categoria movimentou R$ 8,5 bilhões no primeiro semestre de 2026 e respondeu por cerca de 35% do crescimento nominal do mercado; avanço de produtos relacionados ao tratamento impõe novas decisões sobre sortimento, operação e atendimento no varejo farmacêutico
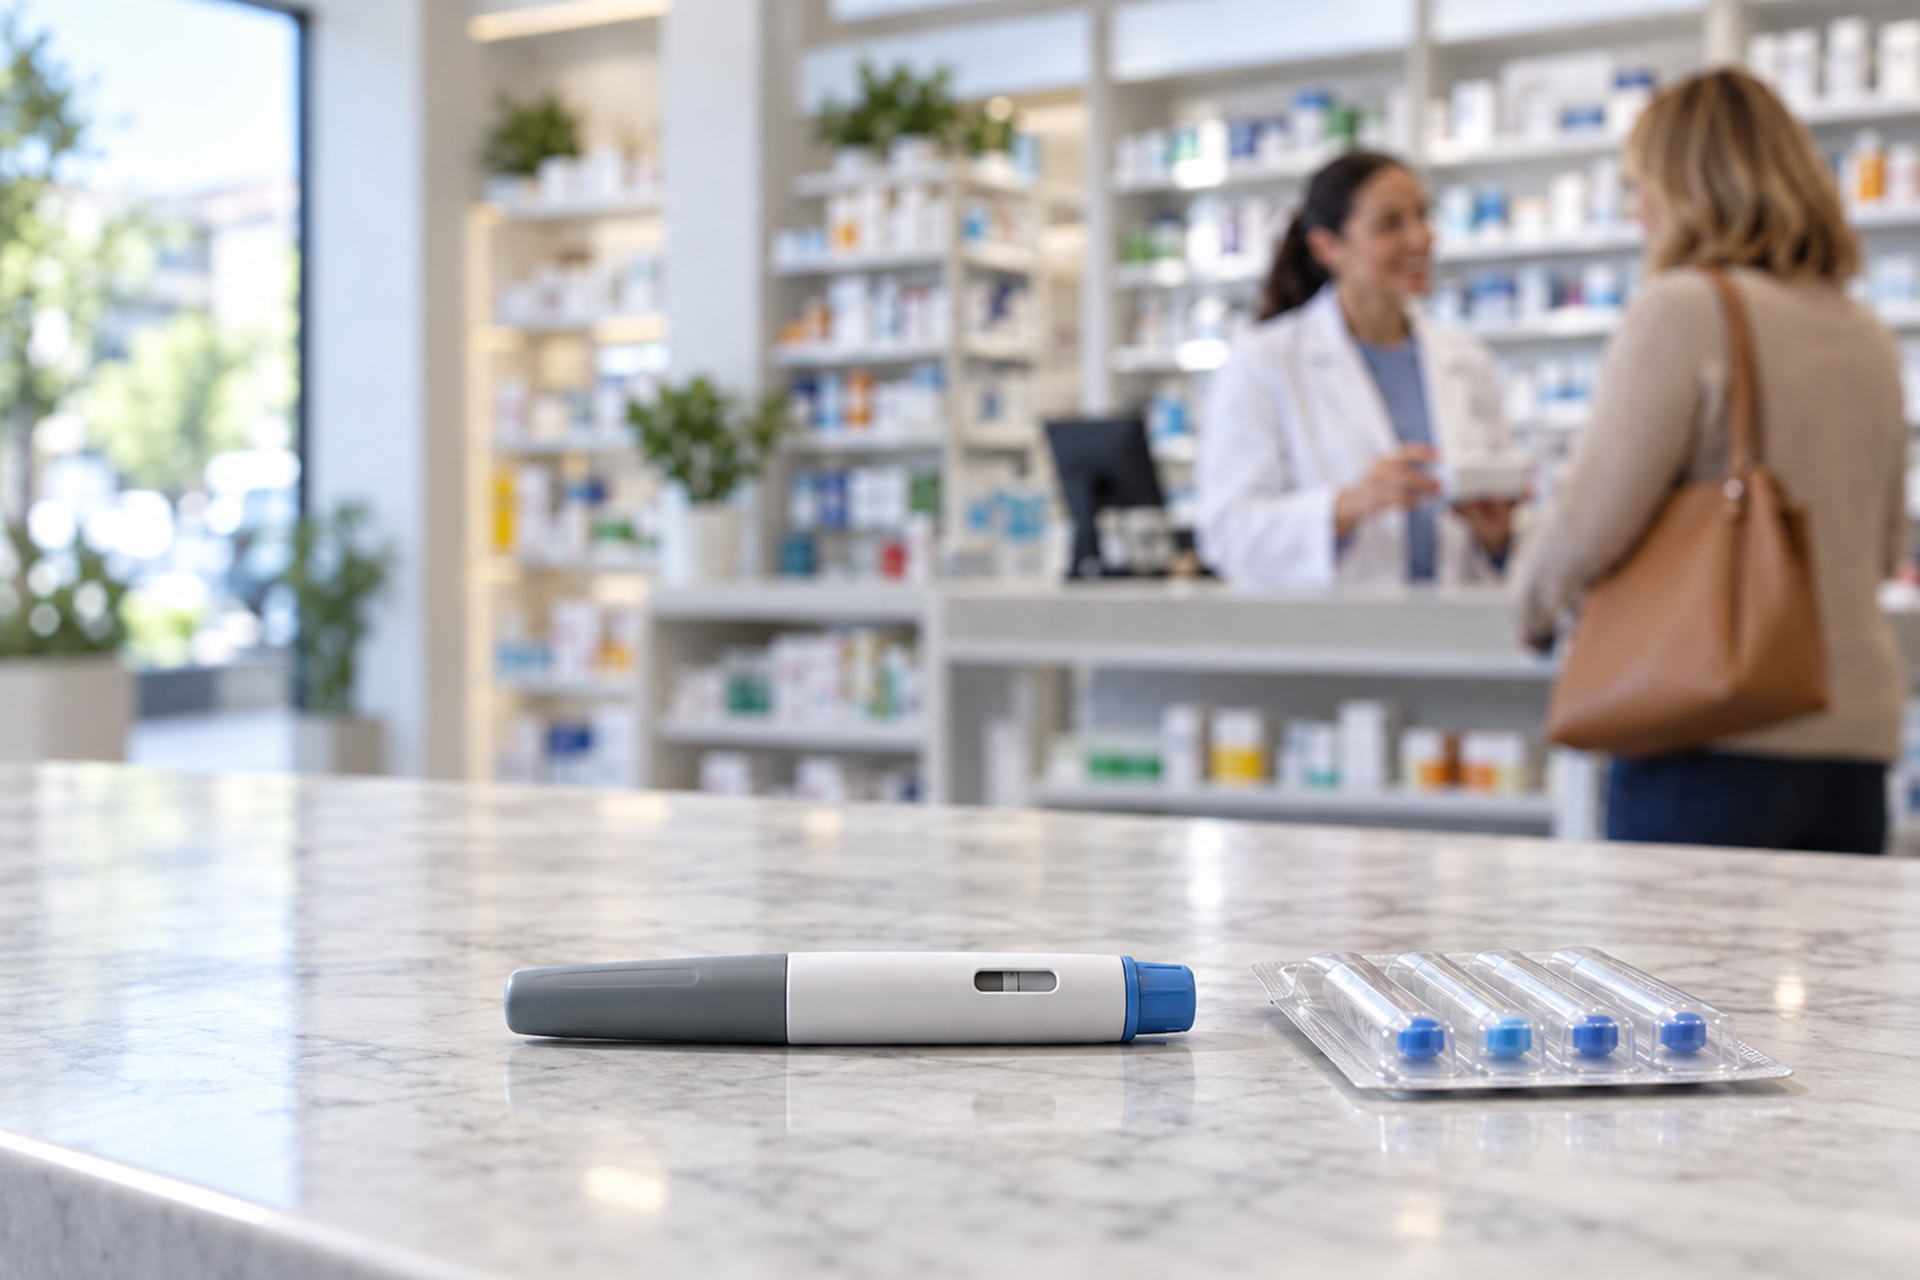
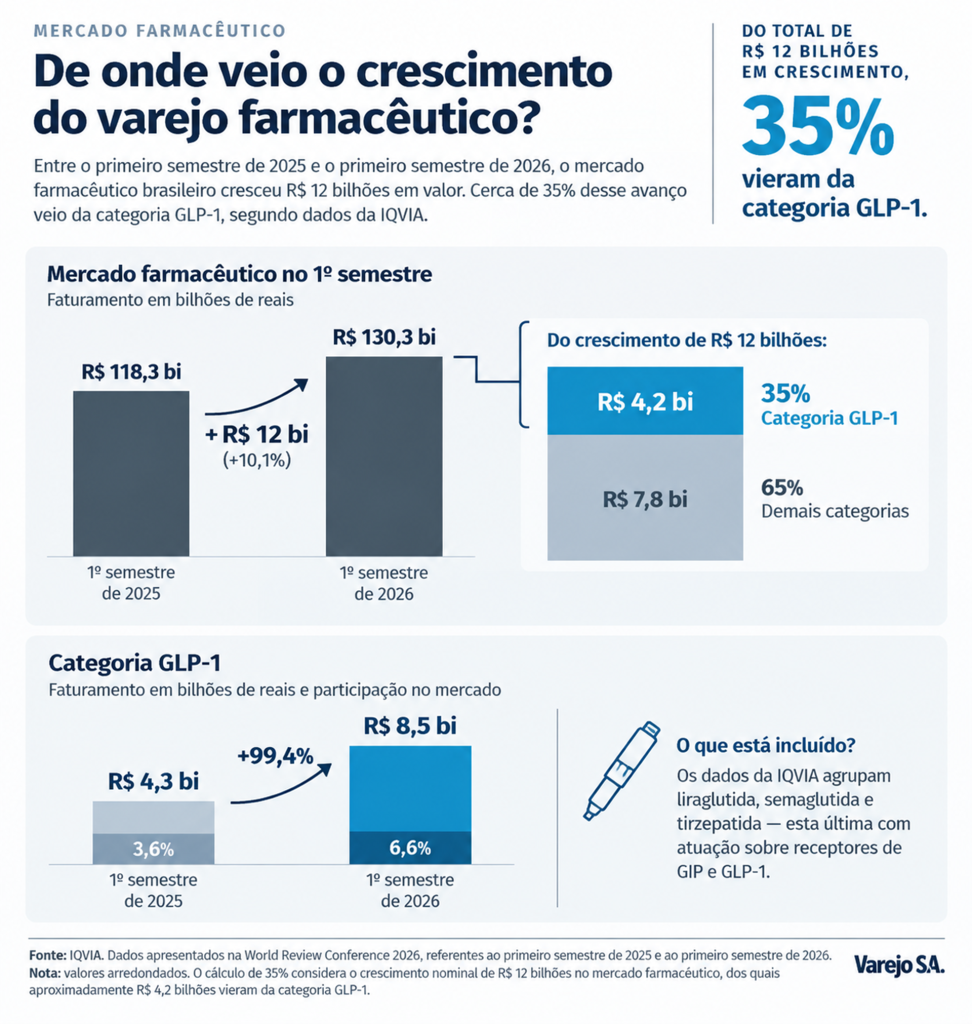
Uma classe de medicamentos que movimentava R$ 4,3 bilhões no Brasil no primeiro semestre de 2025 alcançou R$ 8,5 bilhões no mesmo período de 2026. O salto, de 99,4%, já seria suficiente para colocar os medicamentos associados ao GLP-1 (hormônio natural produzido pelo intestino que ajuda a controlar o açúcar no sangue e diminui a fome) no centro das estratégias da indústria e do varejo farmacêutico. Mas há outro número que ajuda a dimensionar a transformação.
No período, o mercado farmacêutico brasileiro passou de R$ 118,3 bilhões para R$ 130,3 bilhões, segundo dados apresentados pela IQVIA na World Review Conference 2026. A expansão nominal foi de aproximadamente R$ 12 bilhões. Desse valor adicional, cerca de R$ 4,2 bilhões vieram dos produtos agrupados pela consultoria na categoria GLP-1.
Isso significa que, a cada R$ 100 acrescentados ao faturamento do mercado farmacêutico na comparação entre os dois semestres, aproximadamente R$ 35 corresponderam ao crescimento dessa categoria. O cálculo do Varejo S.A. considera os valores arredondados divulgados pela IQVIA e não desconta a inflação.
O crescimento também alterou o peso dos medicamentos no conjunto das vendas: a participação da categoria passou de 3,6% para 6,6% em um ano.
Os dados abrangem liraglutida, semaglutida e tirzepatida, esta última com atuação sobre receptores de GIP e GLP-1. Embora os produtos sejam frequentemente agrupados no debate sobre as chamadas canetas emagrecedoras, eles possuem características e indicações aprovadas que precisam ser consideradas individualmente.
Para as farmácias, o fenômeno representa mais do que uma nova categoria de alto faturamento. O avanço desses medicamentos começa a influenciar quais outros produtos são procurados, como as lojas precisam administrar suas operações e de que maneira o varejo pode participar de uma jornada de consumo associada a tratamentos que exigem acompanhamento profissional.
Uma categoria cresce. Outras prateleiras também se movimentam
O crescimento dos medicamentos relacionados ao GLP-1 acontece simultaneamente à expansão de diferentes categorias comercializadas pelas farmácias. Dados da IQVIA referentes ao acumulado até junho de 2026 mostram avanço de 20% em alimentos esportivos, 9% em vitaminas, minerais e suplementos, 8% em produtos gastrointestinais e 15% em cuidados ao paciente.
No detalhamento apresentado pela consultoria, produtos à base de whey cresceram 20%, monovitaminas e minerais avançaram 18%, laxantes registraram alta de 16% e agulhas e seringas apresentaram expansão de 249%. Os percentuais se referem às vendas das respectivas categorias, medidas em valor, e não exclusivamente às compras realizadas por pacientes que utilizam GLP-1.
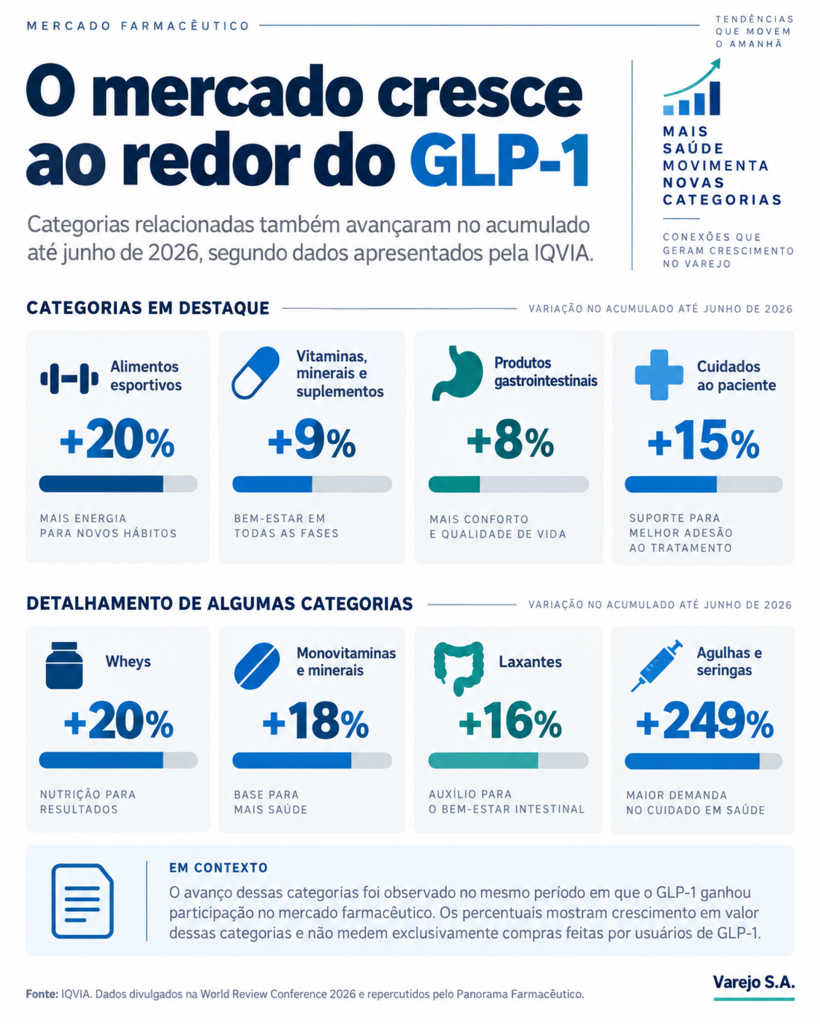
A diferença é fundamental para compreender os números. O avanço dos medicamentos pode abrir novas oportunidades de consumo, mas não é possível atribuir automaticamente a ele todo o crescimento observado em suplementos, alimentos esportivos ou produtos gastrointestinais. Essas categorias também são influenciadas por outros hábitos, condições de saúde, preços e tendências de mercado.
Ainda assim, o movimento já entrou no radar de empresas que acompanham a transformação do varejo.
Em entrevista ao Varejo S.A., Admar Corrêa Neto, diretor executivo da Peers Consulting + Technology, relacionou o avanço das canetas à mudança dos hábitos de consumo e à procura por produtos associados ao bem-estar e à suplementação.
Na avaliação do executivo, o crescimento de uma categoria pode levar novos consumidores à farmácia e ampliar a relevância de produtos que anteriormente eram procurados em outros segmentos do comércio. Mas a diversificação também exige que cada empresa compreenda quais demandas realmente fazem sentido para seu público.
A dimensão desse movimento ultrapassa o canal farmacêutico. Fabio Neto, especialista em negócios e CSO da StartSe, observou que transformações originadas em determinado mercado podem modificar o comportamento de consumo em outros. Ao abordar os medicamentos voltados à perda de peso, ele apontou repercussões em setores como alimentação, restaurantes, moda e estética.“O mundo é transversal”, resumiu o executivo ao tratar da relação entre mudanças de comportamento e novos modelos de negócio.
Para a farmácia, essa transversalidade tem um efeito particular: parte dos novos hábitos pode trazer o consumidor de volta ao mesmo estabelecimento em busca de produtos diferentes daquele que motivou a visita inicial.
O desafio não é colocar tudo na prateleira
A possibilidade de ampliar vendas, entretanto, não significa que toda farmácia deva aumentar indiscriminadamente seu estoque de suplementos, produtos de cuidado pessoal e itens associados à administração de medicamentos.
O diretor executivo da Peers Consulting chama atenção para uma questão operacional que acompanha a diversificação, já que adaptar produtos e serviços ao perfil de consumo de cada loja é uma oportunidade, mas também aumenta a complexidade da gestão.
“Você consegue entender melhor esses hábitos de consumo e conseguir ter um sortimento e uma oferta de produtos e serviços cada vez mais adequada para esse público”, afirmou.
Na entrevista, ele explicou que a personalização do mix depende de dados, conhecimento do consumidor e decisões que evitem excesso de variedade, estoques pouco produtivos e perdas. Para redes com centenas ou milhares de unidades, identificar o que funciona em cada região pode ser tão importante quanto decidir quais categorias devem fazer parte da estratégia nacional.
É um desafio que ganha novos contornos diante da expansão dos medicamentos relacionados ao GLP-1.
Uma farmácia pode registrar maior procura por determinada apresentação do medicamento e, ao mesmo tempo, não encontrar demanda equivalente por todos os produtos associados à categoria. Em outra unidade, o perfil do consumidor pode justificar um sortimento diferente. A existência de uma tendência nacional não elimina a necessidade de tomar decisões locais.
O comportamento digital também ajuda a contextualizar essa transformação. Pesquisa realizada pela CNDL, identificou que, entre os consumidores que utilizaram aplicativos de lojas para comprar, 43% adquiriram medicamentos e produtos de farmácia e 41% compraram itens de beleza.
O levantamento, realizado em 2026, refere-se ao consumo online em geral. Não demonstra que essas categorias tenham sido compradas conjuntamente na mesma farmácia nem estabelece relação específica com o uso de GLP-1. Mostra, porém, que diferentes produtos ligados à saúde e ao autocuidado já ocupam espaço relevante nas jornadas digitais de compra.
Para o varejo farmacêutico, a decisão comercial passa por compreender onde essas jornadas se encontram e onde permanecem distintas.
Oportunidade comercial exige uma operação mais complexa
Há outro componente dessa transformação que não aparece diretamente nos indicadores de faturamento.
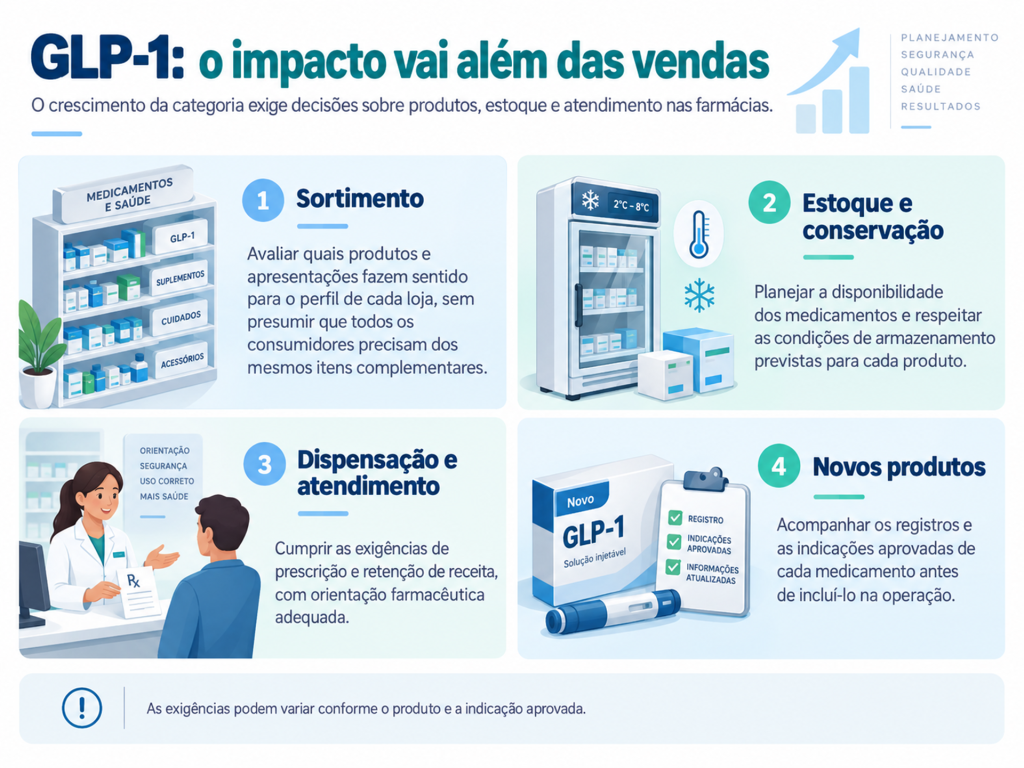
Trabalhar com medicamentos injetáveis relacionados ao GLP-1 exige atenção às condições de armazenamento previstas para cada produto, à gestão de estoque e às regras de prescrição e dispensação. A ampliação do número de apresentações e fabricantes acrescenta decisões sobre disponibilidade e organização da operação.
Em 2026, a entrada de novos produtos de semaglutida ganhou velocidade.
Em maio, a Anvisa aprovou o registro do Ozivy, um medicamento de semaglutida sintética indicado para o tratamento de diabetes tipo 2. Em julho, foram aprovados outros cinco medicamentos injetáveis com semaglutida sintética, também destinados ao tratamento de diabetes. Em agosto, a agência concedeu registro a um genérico da EMS e ao similar Semaclique, da Germed.
Essas aprovações ampliam o número de produtos registrados, mas não significam que todos tenham indicação para o tratamento da obesidade ou que possam ser substituídos indistintamente entre si. A autorização de comercialização e as possibilidades de intercambialidade dependem das condições específicas de cada registro.
A própria Anvisa destaca diferenças de conservação entre apresentações. No caso do Ozivy, por exemplo, a agência informa a necessidade de armazenamento refrigerado entre 2 °C e 8 °C antes e depois do início do tratamento, enquanto as condições previstas para o Ozempic diferem após o primeiro uso. Isso reforça a importância de observar as orientações aplicáveis a cada produto, em vez de tratar todas as canetas como se tivessem exigências idênticas.
O crescimento da categoria também se espalha por diferentes formatos do varejo. Segundo a IQVIA, a participação dos medicamentos relacionados ao GLP-1 deixou de se concentrar nas grandes redes e passou a ganhar relevância em farmácias associativistas e independentes, com ampliação do papel da distribuição na cobertura do mercado.
Essa expansão abre oportunidades comerciais, mas exige que mais estabelecimentos estejam preparados para atender às condições técnicas e sanitárias do segmento.
Mais vendas não significam menos responsabilidade
A transformação também apresenta um limite que diferencia o varejo farmacêutico de outros mercados: o crescimento das vendas não pode se sobrepor à utilização adequada de medicamentos sujeitos à prescrição.
Desde 2025, a Anvisa exige receita médica em duas vias e retenção de uma delas na dispensação de medicamentos abrangidos pelas regras aplicáveis aos agonistas de GLP-1. A exigência foi adotada diante de preocupações com o uso fora das indicações aprovadas e com a ocorrência de eventos adversos.
Em fevereiro de 2026, a agência voltou a alertar sobre os riscos do uso indevido desses produtos, incluindo a possibilidade de pancreatite aguda. A orientação sanitária é que sejam utilizados conforme as indicações aprovadas e com prescrição e acompanhamento profissional adequados.
Essa distinção também importa quando a farmácia amplia a oferta de produtos relacionados ao tratamento. A procura por vitaminas, suplementos ou itens de cuidado pessoal não significa que todos sejam necessários ou adequados para qualquer paciente.
A Anvisa recomenda que o uso de suplementos alimentares seja orientado por profissional de saúde, capaz de avaliar as necessidades individuais. Para o varejista, portanto, identificar uma oportunidade comercial não deve ser confundido com presumir que todos os consumidores de GLP-1 precisam adquirir produtos adicionais.
O próprio processo de dispensação está passando por mudanças. A partir de 30 de setembro de 2026, o Sistema Nacional de Controle de Receituários (SNCR) iniciará uma nova etapa, com funcionalidades para emissão e controle eletrônico de receitas, incluindo aquelas sujeitas à retenção, como as utilizadas para medicamentos relacionados ao GLP-1. A implementação será gradual, e as receitas em papel continuarão válidas conforme as regras aplicáveis.
A ampliação do mercado, assim, traz duas exigências simultâneas: preparar a operação para uma categoria de grande relevância econômica e preservar as responsabilidades associadas à comercialização de medicamentos.
A próxima disputa está além da caneta
O avanço do GLP-1 já deixou marcas na composição das vendas do varejo farmacêutico. A categoria praticamente dobrou de tamanho em um ano e respondeu por aproximadamente um terço da expansão nominal do mercado no primeiro semestre de 2026.
Ao redor dela, outras categorias crescem, novos produtos recebem registros e mais farmácias passam a participar dessa cadeia de distribuição e consumo. Para as empresas, entretanto, capturar essa transformação não se resume a reservar mais espaço para canetas e suplementos.
É preciso compreender quais demandas estão surgindo, em quais lojas elas se manifestam, como organizar estoques e quais recursos de atendimento serão necessários. Também é preciso distinguir oportunidades comerciais de necessidades efetivas de saúde.
A análise de Admar sobre a personalização do varejo ajuda a explicar por que esse processo não deve produzir uma resposta única para todas as farmácias. O crescimento nacional de uma categoria pode ser expressivo sem que a combinação ideal de produtos e serviços seja a mesma em cada estabelecimento.
Os próximos passos do mercado dependerão de fatores que ainda estão em evolução, como a entrada de novos produtos, sua disponibilidade, os preços praticados e as condições de acesso dos consumidores.
O que os números atuais já permitem afirmar é que o GLP-1 deixou de ser apenas uma categoria em expansão e passou a ter peso suficiente para influenciar decisões sobre o restante do negócio farmacêutico.
A caneta pode ser o produto mais visível dessa transformação. Para o varejo, porém, a mudança mais ampla acontece em tudo o que precisa ser reorganizado ao redor dela.