


Varejo farmacêutico brasileiro: tecnologia e associativismo redesenham a competição
Enquanto grandes grupos ampliam lojas, tecnologia e participação digital, redes regionais e farmácias independentes recorrem a associativismo, marca própria, conhecimento local e profissionalização para competir em um mercado de R$ 262 bilhões
Shutterstock
O varejo farmacêutico brasileiro cresce, abre lojas e movimenta cada vez mais dinheiro. Mas os números revelam uma contradição importante: quem possui mais estabelecimentos não é necessariamente quem avança mais rapidamente.
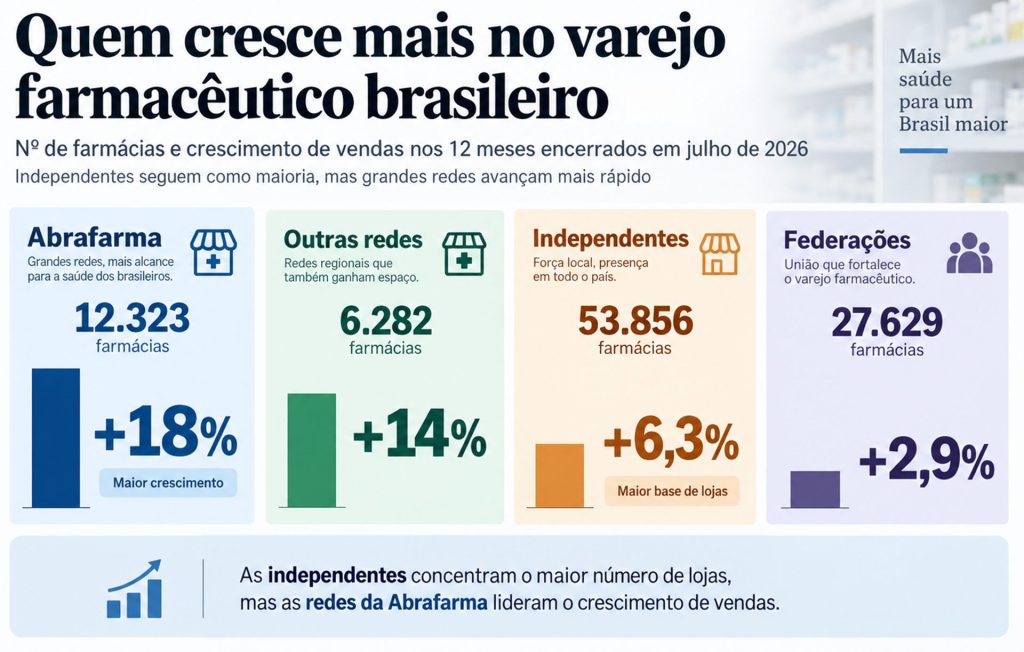
Nos 12 meses encerrados em julho de 2026, o setor movimentou R$ 262,7 bilhões, alta de 13,1% em relação ao período anterior. No mesmo levantamento da Close-Up International, foram contabilizadas 100.090 farmácias com vendas registradas no país. Mais da metade delas, 53.856, eram independentes. Outras 27.629 estavam vinculadas a federações, 12.323 pertenciam às redes associadas à Abrafarma e 6.282 integravam outras redes.
O tamanho da base independente, porém, não se transforma automaticamente em maior crescimento. No período, as redes associadas à Abrafarma avançaram 18% em vendas e as demais redes, 14%. Entre as independentes, a expansão ficou em 6,3%, enquanto as farmácias vinculadas a federações cresceram 2,9%.
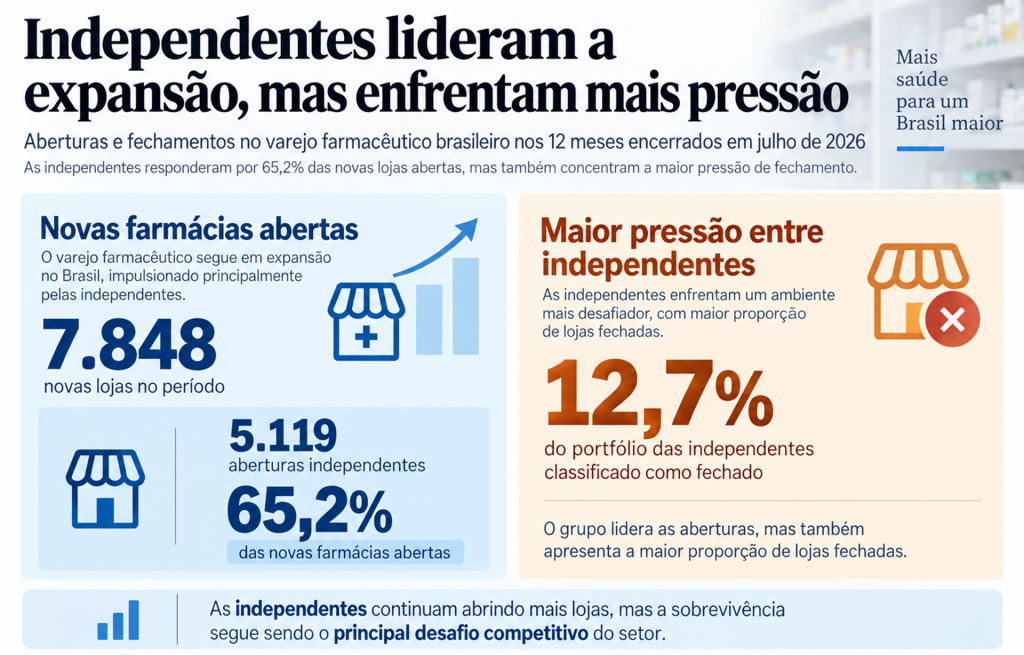
Há outro paradoxo. As independentes continuam puxando a expansão física do mercado: das 7.848 novas farmácias abertas nos 12 meses até julho, 5.119, ou 65,2%, pertenciam a esse grupo. Ao mesmo tempo, também apresentavam proporcionalmente o maior volume de estabelecimentos classificados como fechados, equivalente a 12,7% do portfólio.
Os números não apontam para o desaparecimento da farmácia independente. Mostram algo mais complexo, o de abrir uma loja continua sendo possível; transformá-la em uma operação competitiva ficou mais difícil.
É nesse intervalo que tecnologia, profissionalização e associativismo começam a redesenhar a competição no setor.
Proximidade já não significa apenas estar perto
Por décadas, conhecer o bairro, compreender hábitos locais e manter relacionamento próximo com o cliente ajudaram pequenas e médias operações a disputar espaço com empresas maiores.
Essa vantagem não desapareceu. Mas deixou de ser suficiente sozinha.
As 29 redes associadas à Associação Brasileira de Redes de Farmácias e Drogarias (Abrafarma) somavam, até julho de 2026, mais de 11,8 mil lojas e quase R$ 128,9 bilhões em faturamento anual. Segundo a entidade, essas operações alcançam cerca de 70% dos brasileiros.
Grandes redes também chegaram aos bairros. E, junto com as lojas, trouxeram aplicativos, programas de fidelidade, logística, inteligência de dados e capacidade de negociação em escala.
A consequência é que proximidade deixou de ser medida apenas pela distância entre a casa do consumidor e o estabelecimento.
Uma farmácia pode estar na esquina e, ainda assim, perder uma venda para outra que informa imediatamente se o medicamento está disponível, oferece uma condição melhor em seu programa de relacionamento ou consegue entregar o produto antes que o cliente precise sair de casa.
Para redes regionais, a resposta passa por preservar aquilo que o tamanho não necessariamente reproduz: conhecimento da operação e do mercado local. Neilton Neves, CEO da Redepharma, utiliza uma expressão bem popular para explicar essa visão: “A barriga no balcão, eu sempre uso essa expressão, principalmente com os nossos filhos, porque, quando você consegue enxergar toda a cadeia, fica mais fácil tomar decisões”.
A Redepharma nasceu a partir de uma primeira farmácia adquirida pela família em Pocinhos, na Paraíba, em 1983. Ao falar sobre expansão, Neilton ainda atribui grande peso a uma das decisões mais tradicionais do varejo. “O ponto, o ponto, o ponto. Isso é fundamental”, ressalta o empresário.
O desafio é que, quatro décadas depois, acertar o endereço é apenas uma das variáveis.
A diferença começa onde o consumidor não vê
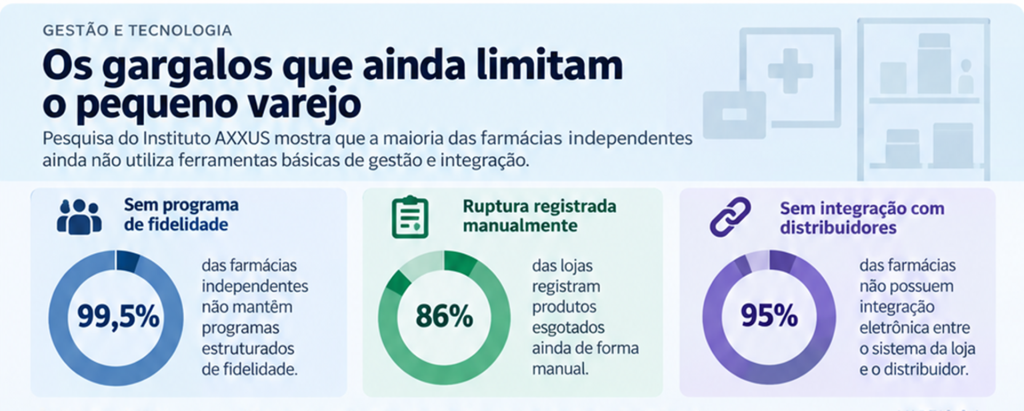
Uma pesquisa do Instituto AXXUS com 420 proprietários de farmácias independentes, distribuídos por todos os estados e pelo Distrito Federal, ajuda a mostrar a distância operacional que ainda existe entre diferentes modelos de negócio.
Segundo o levantamento, 99,5% das lojas pesquisadas não mantinham programas estruturados de fidelidade. Em 86%, produtos esgotados ainda eram registrados manualmente. E 95% não possuíam integração eletrônica entre o sistema da loja e o distribuidor.
São processos pouco visíveis para quem entra na farmácia, mas que interferem diretamente em estoque, disponibilidade, precificação, compras, relacionamento com o consumidor e produtividade.
Do outro lado, o digital já ganhou relevância econômica entre as maiores empresas. Nas redes da Abrafarma, a participação do comércio eletrônico no volume de negócios saiu de aproximadamente 3% em 2020 para 18% cinco anos depois.
A distância tecnológica não atinge apenas pequenos estabelecimentos isolados. Redes regionais estruturadas também precisam correr.
Neilton reconhece isso ao falar sobre a própria Redepharma. “No nosso caso, o grande desafio que nós temos hoje é o canal digital. Hoje é uma deficiência nossa, a gente precisa aprender muito”, destaca.
A declaração é particularmente relevante porque vem de uma companhia que construiu parte de sua trajetória tentando antecipar mudanças no ponto de venda, com adoção de formatos como drive-thru e autosserviço.
Mas a inovação mudou de velocidade.
“Um projeto que chega hoje, se você não implantar em três meses, daqui a três meses já tem coisas mais evoluídas. A gente está num processo tão evolutivo que você tem que se agarrar e fazer de imediato”, conta.
Para empresas de menor porte, esse ritmo acrescenta uma dificuldade. Investimento em tecnologia disputa recursos com estoque, aluguel, expansão, equipe e capital de giro. É nesse cenário que ganhar escala sem necessariamente se tornar uma grande companhia passou a fazer mais sentido.
Quando concorrentes começam a compartilhar escala
O associativismo farmacêutico existe há anos, mas ganhou outra dimensão à medida que a competição passou a exigir investimentos maiores em gestão, negociação, tecnologia e informação.
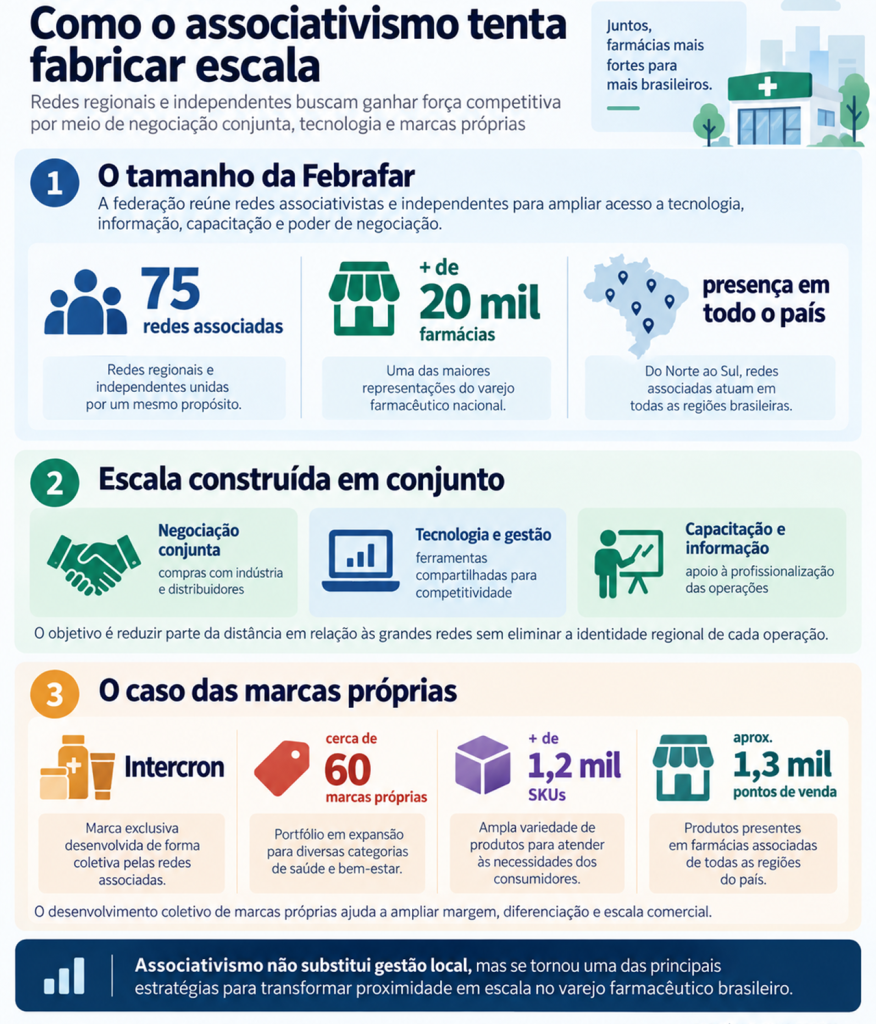
Em setembro, a Federação Brasileira das Redes Associativistas e Independentes de Farmácias (Febrafar) chegou a 75 redes associadas e mais de 20 mil farmácias em todo o país. Segundo a entidade, o modelo reúne ferramentas de tecnologia, capacitação, informação, negociação e gestão para operações que preservam suas diferentes identidades empresariais.
Na prática, é uma tentativa de construir coletivamente algumas vantagens normalmente associadas ao tamanho.
Uma farmácia ou rede regional pode continuar independente do ponto de vista societário, manter sua marca e administração local e, ao mesmo tempo, compartilhar estruturas capazes de ampliar poder de negociação ou reduzir custos.
O executivo da Redepharma participa de uma experiência semelhante. Além da marca, ele preside a Assifarma, formada por redes que atuam conjuntamente em diferentes frentes. “São dez redes de farmácia que se juntam para negociar, para comprar com a indústria, para comprar com os distribuidores. Aí a gente consegue ter um custo menor e poder proporcionar isso para os nossos clientes”, explica.
A cooperação avançou também para um terreno em que escala costuma representar vantagem: as marcas próprias.
Ligada às redes da Assifarma, a Intercron atua desde 2005 no desenvolvimento de marcas exclusivas para o varejo farmacêutico. Ao fim de 2025, a operação já havia desenvolvido cerca de 60 marcas próprias e lançado mais de 1,2 mil SKUs distribuídos por aproximadamente 1,3 mil pontos de venda. Neilton aparece também como presidente da Assifarma em registros da própria operação.
A marca própria pode ampliar margem, criar diferenciação e diminuir a comparação direta com produtos encontrados de maneira idêntica em qualquer concorrente. Mas, para além do produto, o modelo revela algo mais importante sobre a reorganização do mercado: empresas regionais começaram a fabricar escala em conjunto.
Não precisam necessariamente se transformar em uma única companhia nacional para comprar, desenvolver soluções ou negociar como negócios completamente isolados.
Associar-se não elimina o desafio de administrar
O avanço do associativismo, contudo, não transforma a união entre empresas em garantia de competitividade. Os dados mostram justamente que modelos vinculados a estruturas coletivas também enfrentam desafios. No levantamento da Close-Up, as farmácias ligadas a federações cresceram 2,9% em vendas no período analisado, abaixo dos 6,3% das independentes e muito distantes dos 18% registrados pelas redes da Abrafarma.
Isso ajuda a evitar uma conclusão fácil.
Associativismo pode oferecer escala de compra, tecnologia, informação ou capacitação. Mas não substitui decisões empresariais sobre localização, estoque, pessoas, sortimento, experiência e eficiência operacional.
Nem todo pequeno varejista será competitivo apenas por estar associado. Assim como uma grande rede não garante desempenho apenas por possuir milhares de unidades. É por isso que a competição no setor começa a ficar menos binária.
Não se trata simplesmente de uma batalha entre gigantes e farmácias de bairro.
Grandes querem ser próximos. Pequenos querem ser grandes onde importa
Grandes redes utilizam programas de relacionamento, dados e tecnologia para tentar conhecer individualmente consumidores espalhados por milhares de unidades. Em outras palavras, buscam transformar escala em proximidade.
Regionais e independentes, por sua vez, compartilham negociação, tecnologia, informação e até desenvolvimento de produtos para diminuir desvantagens estruturais. Tentam transformar proximidade em escala.
Neilton resume parte dessa lógica ao explicar como uma rede regional observa tendências externas sem assumir que tudo pode ser simplesmente replicado. “A gente olha o que tem de bom e o que tem de ruim, o que pode ser aplicado e o que não deve ser aplicado”, explica o empresário.
Esse talvez seja um dos pontos centrais da próxima etapa do varejo farmacêutico.
Escala produz vantagens reais. Poder de negociação, capacidade de investimento, inteligência de dados e eficiência logística têm impacto direto sobre a competição.
Mas conhecimento regional também tem valor. Entender hábitos de determinada cidade, adaptar sortimento, identificar pontos comerciais e construir confiança são ativos que não aparecem automaticamente quando uma empresa cresce.
O mercado de R$ 262,7 bilhões continua abrindo espaço para diferentes modelos. O fato de as independentes responderem por quase dois terços das novas lojas comprova isso. O crescimento mais acelerado das grandes redes e a maior proporção de estabelecimentos independentes classificados como fechados mostram, ao mesmo tempo, que esse espaço está longe de ser confortável.
A disputa, portanto, já não parece ser simplesmente sobre quem terá mais lojas.
O próximo capítulo do varejo farmacêutico brasileiro pode ser definido por quem conseguir combinar melhor duas forças que durante muito tempo pareceram opostas, o de ter escala suficiente para competir sem perder a proximidade necessária para continuar relevante.

